
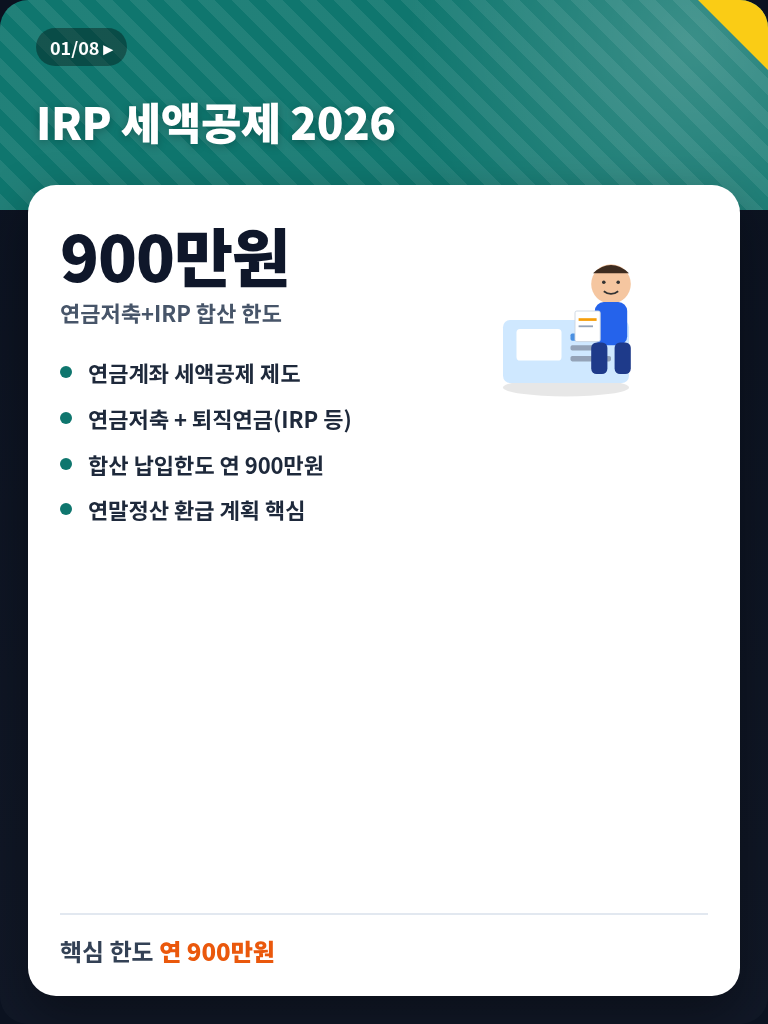
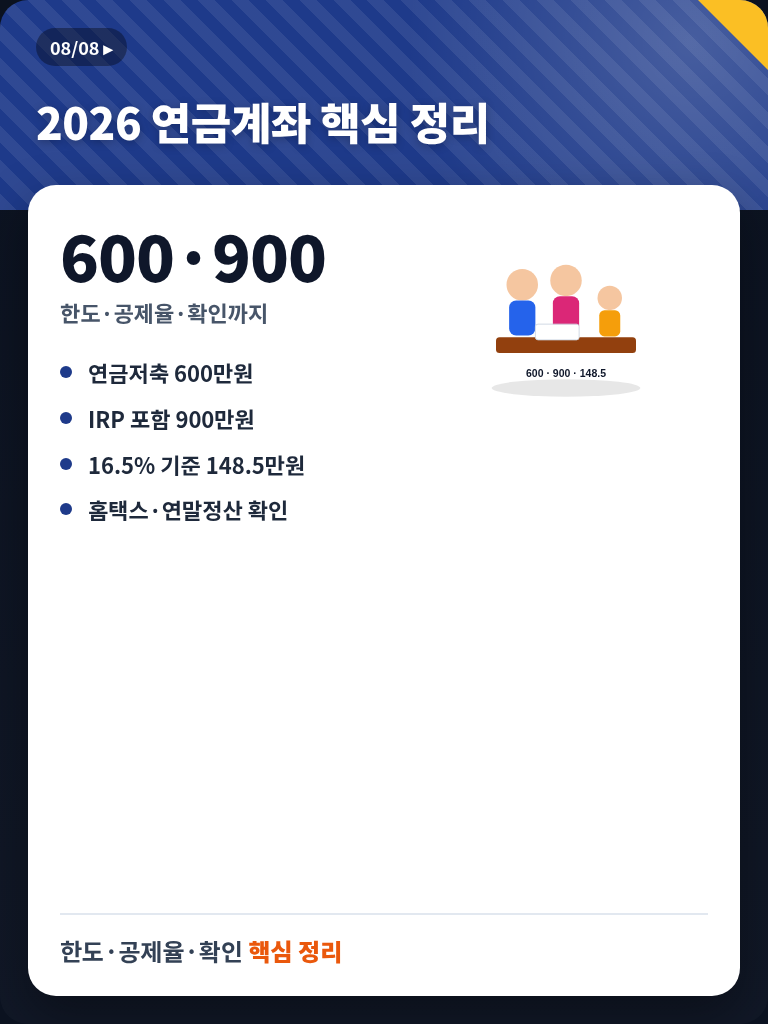
IRP 세액공제 2026 핵심은 연금저축과 IRP를 합쳐 연 900만원까지 세액공제 대상이 될 수 있다는 점이에요. 연금저축만 활용하면 세액공제 대상 납입한도는 연 600만원이며, 퇴직연금계좌(IRP·DC형 등)를 포함하면 합산 연 900만원까지 적용됩니다.
연말정산에서 적용되는 공제율은 소득 기준에 따라 달라져요. 조건에 따라 지방소득세 포함 실효율 16.5% 또는 13.2%가 적용되며, 연 900만원을 납입한 경우 최대 148.5만원의 세액공제 효과를 확인할 수 있어요.
✅ IRP 세액공제 2026 핵심 정리
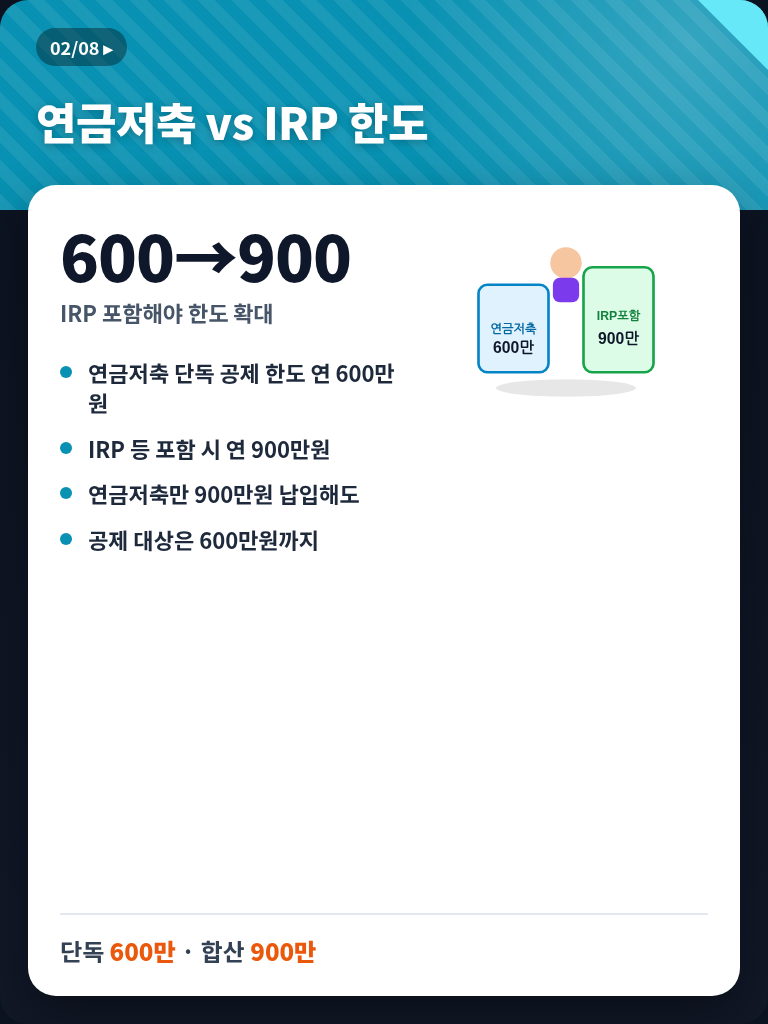
- 연금저축 세액공제 대상 납입한도: 연 600만원
- IRP 등 퇴직연금 포함 합산 한도: 연 900만원
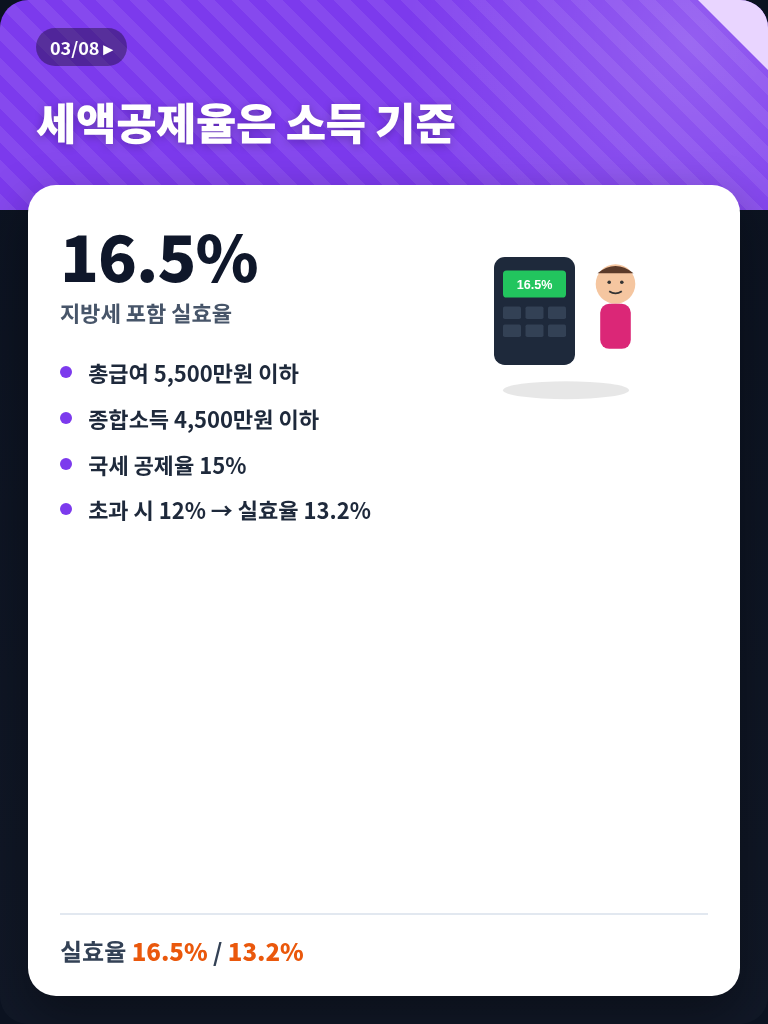
- 실효 세액공제율: 16.5% 또는 13.2%
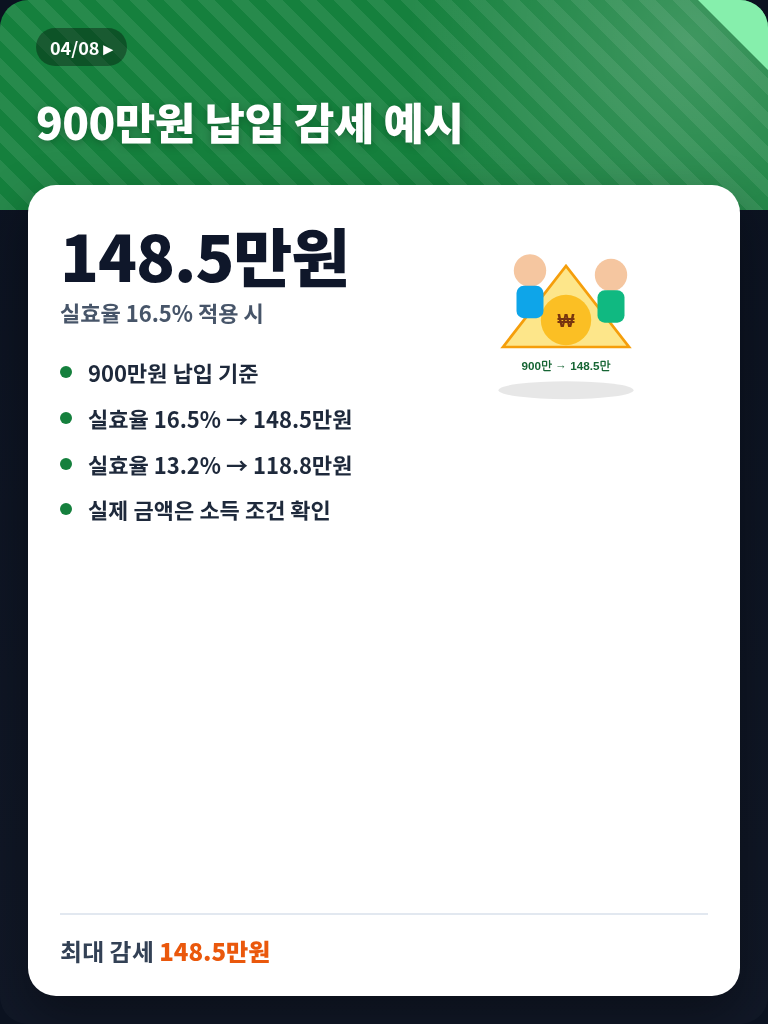
- 900만원 납입 시 감세 예시: 최대 148.5만원
- 연말정산 확인: 회사 연말정산 또는 홈택스
IRP 세액공제와 연금저축 한도는 어떻게 다를까요?
연금계좌 세액공제는 연금저축계좌와 퇴직연금계좌(IRP·DC형 등)를 활용하는 제도예요.
| 구분 | 세액공제 대상 납입한도 |
|---|---|
| 연금저축계좌 | 연 600만원 |
| 퇴직연금(IRP 등) 포함 | 연 900만원 |
연금저축만 연 900만원을 납입해도 세액공제 대상은 연 600만원까지 적용돼요. 연 900만원 전체를 세액공제 대상으로 활용하려면 IRP 등 퇴직연금계좌를 함께 활용하는 방식이 필요해요.
확인해야 할 기준
- 연금저축 단독: 연 600만원
- IRP 포함: 연 900만원
- 연금계좌 합산 기준으로 확인
- 납입증명 자료 확인 필요
IRP 세액공제율은 소득에 따라 어떻게 달라질까요?
연금계좌 세액공제율은 소득 기준에 따라 달라져요.
| 구분 | 국세 기준 공제율 | 지방소득세 포함 실효율 |
|---|---|---|
| 종합소득 4,500만원 이하 총급여 5,500만원 이하 |
15% | 16.5% |
| 기준 초과 | 12% | 13.2% |
지방소득세를 포함한 실효율로 계산하면 16.5% 또는 13.2% 기준으로 확인할 수 있어요.
900만원 납입하면 세액공제 효과는 얼마일까요?
연금계좌 합산 납입액이 900만원이고 해당 공제율을 적용받는 경우 감세 예시는 다음과 같아요.
| 실효율 | 900만원 납입 시 감세 예시 |
|---|---|
| 16.5% | 148.5만원 |
| 13.2% | 118.8만원 |
실제 적용 금액은 개인별 소득 조건과 연말정산 계산 결과에 따라 달라질 수 있어요.
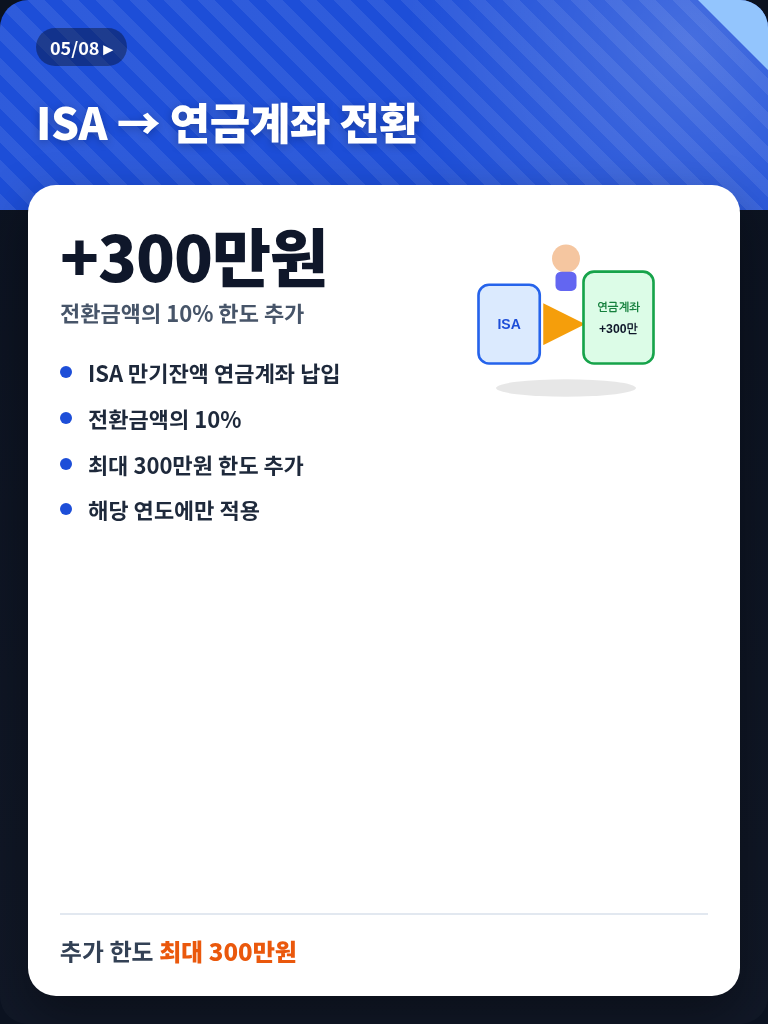
ISA 만기잔액을 연금계좌로 옮기면 추가 혜택이 있을까요?
ISA 만기잔액을 연금계좌로 납입하는 경우 전환금액의 10%를 세액공제 대상 납입한도에 추가할 수 있어요. 추가 한도는 최대 300만원이며, 해당 연도에 적용됩니다.
| 구분 | 내용 |
|---|---|
| ISA 만기잔액 전환 | 전환금액의 10% |
| 추가 한도 | 최대 300만원 |
ISA 전환을 활용하는 경우에도 연금계좌 세액공제 기준과 개인별 적용 조건을 함께 확인해야 해요.
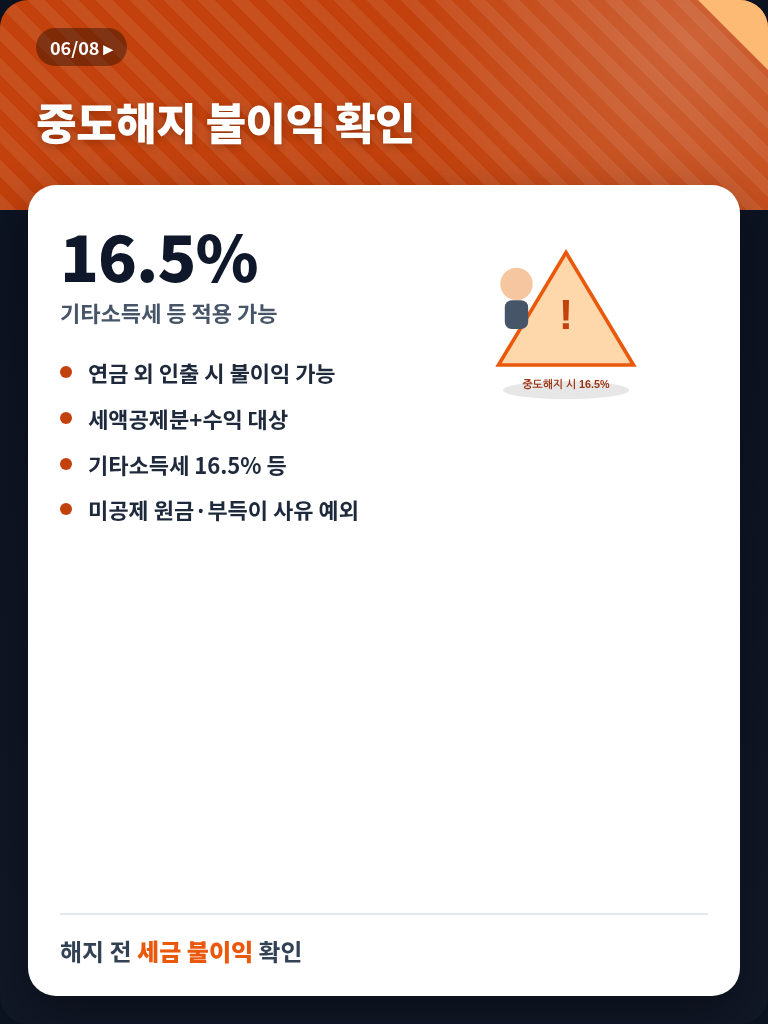
IRP를 중도해지하면 어떤 불이익이 있을까요?
연금계좌는 노후 준비 목적의 금융상품이기 때문에 중도해지하거나 연금 외 방식으로 인출하면 세액공제분과 수익에 기타소득세 16.5% 등 불이익이 발생할 수 있어요.
- 세액공제를 받은 금액에 대한 추징 가능
- 운용 과정에서 발생한 수익에 과세 가능
- 기타소득세 16.5% 적용 가능
- 미공제 원금 및 법정 부득이 사유 예외 확인 필요
중도 인출이나 해지 전에는 적용 조건을 확인하는 것이 필요해요.
연말정산에서 IRP 세액공제는 어떻게 확인할까요?
연금계좌 세액공제는 연말정산 과정에서 확인할 수 있어요. 직장인은 회사 연말정산 자료를 활용하고, 홈택스에서도 관련 자료를 확인할 수 있어요.
| 확인 방법 | 내용 |
|---|---|
| 회사 연말정산 | 납입증명 자료 제출 및 확인 |
| 홈택스 | 연금계좌 관련 간소화 자료 확인 |
| 문의 | 국세청 126 |
홈택스에서는 연말정산 관련 자료와 납입 내용을 확인할 수 있어요.
홈택스: https://www.hometax.go.kr
자주 묻는 질문
Q. 연금저축만 가입해도 900만원 세액공제를 받을 수 있나요?
A. 아니에요. 연금저축만 납입하는 경우 세액공제 대상 납입한도는 연 600만원이에요. IRP 등 퇴직연금을 포함하면 연 900만원까지 합산할 수 있어요.
Q. 900만원을 납입하면 누구나 148.5만원을 받을 수 있나요?
A. 아니에요. 148.5만원은 실효율 16.5%를 적용한 감세 예시이며, 실제 적용 금액은 소득 조건 등에 따라 달라져요.
Q. 공제율 16.5%와 13.2%는 어떻게 나뉘나요?
A. 종합소득 4,500만원 이하 또는 총급여 5,500만원 이하인 경우 실효율 16.5%, 기준 초과는 13.2%로 안내돼요.
Q. ISA 만기잔액을 연금계좌로 옮기면 얼마까지 추가되나요?
A. 전환금액의 10%가 추가되며, 최대 300만원 한도까지 적용돼요.
Q. IRP 세액공제 자료는 어디서 확인하나요?
A. 회사 연말정산 또는 홈택스에서 납입증명 및 간소화 자료를 확인할 수 있어요.
함께 보면 좋은 글
- 월세 세액공제 2026|총급여 8천만·연 1000만원 한도·17% 공제 정리
- 전세대출 이자 소득공제 2026|원리금 40%·400만원 한도·연말정산 서류 정리
- 본인부담상한액 환급 2026|226만 명 대상·평균 136만 원 신청방법 정리
연말정산 서류 정리용 가계부·파일철이 필요하면 아래에서 함께 확인해 보세요.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
연금계좌 세액공제 한도와 공제율은 본인 소득·납입 조합에 따라 달라서, IRP와 연금저축을 어떻게 나눌지 미리 확인하는 것이 중요해요. 장기 운용 목적과 중도해지 조건까지 함께 보면 연말정산 준비에 도움이 된다고 생각해요.
'금융이야기' 카테고리의 다른 글
| 청년 전세보증금 반환보증 보증료 지원 2026|현행 최대 40만·청년 소득 5천만 기준 정리 (1) | 2026.09.24 |
|---|---|
| 월세 세액공제 2026|총급여 8천만·연 1000만원 한도·17% 공제 정리 (0) | 2026.09.23 |
| 전세대출 이자 소득공제 2026|원리금 40%·400만원 한도·연말정산 서류 정리 (0) | 2026.09.22 |
| 에너지 캐시백 신청 2026|7~12월 1% 절감·최대 120원/kWh 받는 방법 (0) | 2026.09.21 |
| 청년전용 버팀목전세자금대출 2026|한도 1.5억·금리·서류·신청방법 정리 (0) | 2026.09.20 |